全文约2200字,预计读完需要6分钟
1. 如何看待a股近期行情?
为了去抛压沉淀长期资金准备拉慢牛的走势,这时候做短线无论是量化还是传统机构还是游资或者散户,都是比较容易亏的,趋势没有太多规律性,之前的一些“经验”也容易失灵,各类技术指标失效。如果觉得大国博弈不会惨败的话,可以把两三年内用不到的钱分个4,5份,找一些低点去加仓,然后长期持有,时间会给你奖励,现在想做短线基本是刀尖舔血。(不推荐太高比例的资金在某一两个个股里,除非你真的看好它,推荐选至少两三个板块的多个股票,或者指数基金)
2. 如何看待港股比如0700
0700本身下跌空间有限了,没有什么整体大的利空的情况下,应该处于跌少涨多的状态,之前和大家聊港股最大的问题是资金都在抽离和流动性危机,现在逐步从底部走出来了,如果港股整体回暖,作为港股第一大市值的0700,肯定会是大家回归港股的多数选择。
3. 如何看待币圈
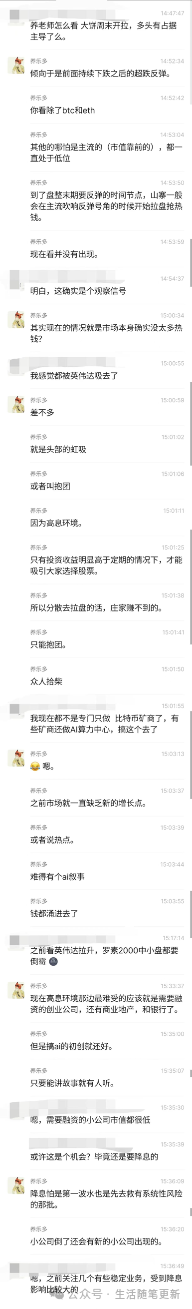
btc etf、减半和降息预期炒完缺乏新的叙事,投资市场整体也缺乏增量资金的情况下,比较难有牛市出现,更多信息可以参考7.1的这段聊天记录。或者文档里的历史描述。(备注:这段内容是7.3写的,到7.5出现持续下跌,晚上有非农+周末无机构抛压的情况下,出现短线反弹的概率还是比较高的,短线行情需及时关注,这段描述是针对中线行情讨论)
4. 如何看待中东局势
战火外溢不可避免,在开战的时候就和大家聊过,包括其他几家不会太早下场,因为国际舆论需要,在对手中制造对立矛盾需要。拜登在任一定程度抑制了战争扩大的进度,如果川普上台,中东可能会快速引爆
5. 俄乌最近怎么看
没必要太多关注中间信息,川普不上台俄乌一时半会儿停不了,川普上台了乌克兰可能真会成弃子,但是中东甚至塞尔维亚可能就会比较麻烦。
6. 想买美股有推荐么
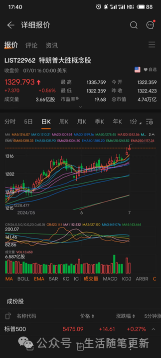
关注到一个特朗普大胜概念股,感觉可以参考,一方面拜登年纪确实大了,后面会出现的问题越来越多,另一方面现在很多人对拜登执政期间的各种事情有积怨,随着时间推进特朗普当选的预期应该会不断升温。另外看了下成分股,也算是在美股里相对安全一些的股票(这里大家要注意,很多基金/概念股会出现乱蹭热度或者强行沾边的情况)。至于什么时候卖,某种程度上讲,在竞选开始前卖会更安全,但是也看具体行情走势。
7. 大模型怎么看?
聊了很多次了,可以看看前面的文档(公众号用户可以点文末“查看原文”),最近比较值得关注的应该是商汤“日日新”,这个东西其实如之前所说,就是行业壁垒其实没那么高(但是门槛很高),像商汤这类专注ai又在国内头部且有资源有沉淀的,确实更容易杀出重围。
8. 菲律宾的冲突算是结束了么?
菲律宾的主要目的是营造受害者人设,希望在国际舆论上占据上风,再就是在一些小事儿上搞点小动作,顺便看看老美到底来不来下场,但是没想自己和中国拼命,所以才会有海警徒手缴械特种作战部队的情况。上一次缴械的时候美国航母也没太远,中国的055和052D也没太远,菲律宾如果没那么傻应该不会整新的大活了,大概率是降温这次事件影响,后续最多是些日常操作继续。中国军事实力提升的一个体现是,可以让对方保持克制不让事态升级失控。
9. 美联储降息怎么看?
市场上预期美联储9月降息概率有7成,这个预期在9月前大概率会被一些“数据”修正,美联储今年降息的唯一可能是美国经济出现了系统性问题或者系统性问题风险非常明显。
10. 如何看待个人养老金?
这个事情推出挺久了,但是最近在公众号后台有看到几个人来问,所以结合几种常见谣言,再去讲一下。
“现在退休的人领的是我们交的养老金,等我们老了就没人给我们交养老金了,所以推出了个人养老金” ,这个是卖保险的比较喜欢讲的故事,前半句是对的,后半句不太沾边。现在养老金确实是现结的,不会考虑拿去投资或者其他方式增值,但是之前疫情三年的时候因为减免缓交政策是出现过在部分地区新交的养老金cover不住要发的情况的,但是对应情况发生的时候,是采用的其他资金(财政)拨款补缺的情况,这个是预期内的,因为个人养老金关乎国家基本信用,其他什么地方出问题,养老金都不会发不出来的。现在推出个人养老金一方面是为了丰富养老金的内容和形式,与国际接轨;另一方面是为资本市场沉淀一些长期资金,降低一些消息面影响带来的踩踏或者强抛压的情况。个人养老金这个东西并不新鲜也不是坏事,不要听别人的负面解读。那如果其他地方挪腾也发不起了怎么办?(极限情况印钱也会发的,不会不发的)
“你个人养老金买了只会赚不会亏的”个人养老金可以选择买基金,保险,或者存里面,买基金是有可能会亏本金的,前面养老金公布第一次整体数据的时候,基金好像是全亏的。当然长期讲我觉得这三种选择应该都会赚钱,但是“不会亏”的描述肯定是有误导的。
“你现在每年只需要交xx,这部分金额是免税的,相当于你白拿xx,把这个钱用来买保险,到期你每年可以拿到xx,收益非常合适”。
这里举个例子,大家每年交1w2,交25年,按存银行每年3%利率(当下低息环境是周期影响,考虑到长期温和通胀有利于经济发展,而低于2%通胀是一个合理区间,利息需要高于通胀率,30年下来平均利息在3%是一个合理预期),那此时本金累计30万,利息累计15万,收益率50%,所以只要保险给你承诺的到期可获得的收益低于50%,就不如你自己存银行按3%利息复投。
所以大家如果是奔着当存钱罐去用,存这个个人养老金是合理的,但是即便如此,买基金也会比大部分的保险要合适的多。
正在读取评论…